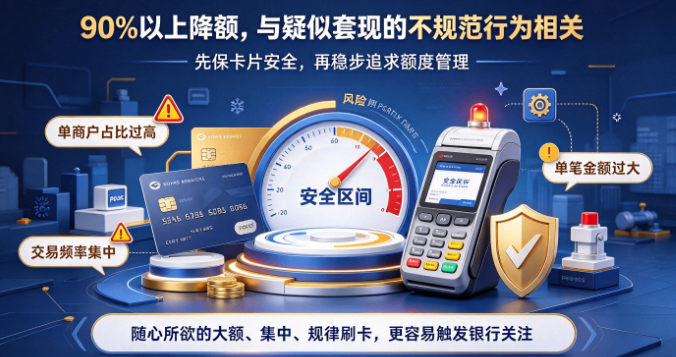
很多卡友用卡时都有这样的顾虑:稍不注意就触发银行风控,收到降额短信,之前养卡攒的高额度直接缩水。其实信用卡90%以上的降额情况,都和疑似套现的不规范刷卡行为直接相关。 刷卡操作本身没有的对错,但随心所欲的无规律刷卡,很容易被银行风控系统标记为高风险账户,轻则收到警告短信,重则直接降额封卡。对于高频用卡的持卡人来说,优先级一定是先保证卡片安全、避免降额,之后再稳步追求提额。如果你现在的刷卡方式一直没有触发过风控,完全可以继续沿用现有习惯;但如果你已经收到过银行的风控提醒短信、甚至已经被降额,不妨试试下面这3种经过大量卡友实测有效的刷卡方式,能帮你把卡片状态拉回安全区间。
一、单商户3期账单消费占比不超80%,避开银行重点监控
如果连续3个自然月内,你的信用卡消费总额有80%都集中在同一个商户名下,银行的风控系统会直接把这个账户列为重点排查对象,高度怀疑你在通过该商户进行违规套现操作。 实操层面要做的,就是刻意避免长期在单一商户高频大额交易。你可以先把名下所有信用卡的总额度统计出来,以80%作为风控预警线,计算出单张卡的更高安全刷卡金额,再把这个额度平摊到3期账单里,同时根据自己的用卡需求,合理搭配不同类型的商户,彻底切断“集中单一商户大额消费”的风险特征。
二、单笔刷卡金额不超过剩余额度的30%-50%,规避大额预警
不少卡友踩过这个坑:建行1万额度的信用卡,一笔刷出7000元,刚交易完成就接到银行的降额通知,直接被砍掉2000额度。这类大额刷卡行为,恰恰触碰了银行内部风控模型的红线。 前面说的80%是总额度的长期使用上限,而50%就是单笔交易的安全上限。这里要特别注意:这个比例是针对剩余可用额度计算的,不是信用卡的原始总额度。比如你的1万额度卡片,已经刷了6000元,剩余可用额度是4000元,那么单笔刷卡的更高安全值就是2000元,而不是按总额度算的5000元。把单笔交易额度压在预警线以下,就不会触发系统的大额交易预警,搭配种方式组合使用,安全系数会更高。
三、降低同一商户的刷卡频率,拉长交易间隔
现在主流的刷卡场景都是固定商户,如果你不知道怎么调整刷卡节奏,可以参考很多卡友实测多年零警告、零降额的用卡习惯: 单张信用卡每个月在同一个商户或者同一台机具上,最多刷卡2-3次,大部分情况下控制在每月1次就足够谨慎;更稳妥的方式是做到同一张卡,同一商户两个月才交易一次,同时穿插大量日常小额真实消费,覆盖超市、餐饮、线上购物等多元场景,很多卡友坚持这种用卡方式好几年,从来没收到过银行的风控短信。 实操层面你可以参考这个标准:一张卡对应一个商户,一期账单内最多消费1-2次,只要不把大额交易全部集中在少数几个商户里,基本不会触发风控。
老话说“小心驶得万年船”,如果你现阶段对刷卡规则还不熟悉,照着这三种方式调整用卡习惯,就能更大程度避开降额风险,让你的信用卡额度长期保持稳定。也可以联系本站客服7672601咨询。
 热度标签
 热门产品