在信用卡风控日益严格的当下,使用POS机刷卡稍不注意就可能触发银行警报,导致降额甚至封卡。立刷作为持牌支付机构的正规POS机品牌,拥有稳定商户池与透明费率,但机器只是工具,养成合规的用卡习惯才是守住额度的核心。本文结合银行风控逻辑,拆解5大养卡铁律,帮你远离风险,打造优质信用账单。
一、还款后别急着刷:间隔4小时以上再消费
刚还款就立刻刷空额度,是银行风控系统的“高危预警信号”,这种“满进满出”的行为会直接被标记为套现嫌疑。 正确操作:
还款后建议间隔4小时以上再刷卡,条件允许的话,更好预留2-3天的缓冲期;
单日同卡刷卡不超过3笔,每笔间隔2-3小时,模拟真实消费的时间间隔;
避免一次性刷空全部额度,每月账单保留20%以上的剩余额度,让银行认为你消费理性。
二、金额要“接地气”:拒绝整数,模拟真实消费
刷9999、5000这种整数金额,等于直接告诉银行“我在套现”。银行的风控系统会自动识别这类异常金额,触发降额机制。 正确操作:
单笔金额控制在信用卡额度的30%-50%,例如1万额度的卡,单笔不超过5000元;
金额要零散自然,比如876元、3215元、9800元,避免整数、连号或吉利数字;
每月消费总额不超过额度的80%,小额多笔为主,打造“真实消费”的账单画像。
三、锁定黄金刷卡时段:9:00-22:00匹配商户场景
深夜刷珠宝、凌晨刷百货,这种违背商户营业逻辑的刷卡行为,会直接触发银行反洗钱监测。 正确操作:
刷卡时间严格匹配商户营业时间,优先选择9:00-22:00的正常时段;
夜间应急消费仅选择24小时便利店、加油站等真实场景,且金额不宜过大;
避免在非营业时段刷大额,比如凌晨2点刷1万元的餐饮消费,会被风控。
四、多元化消费是护身符:多商户+多支付方式结合
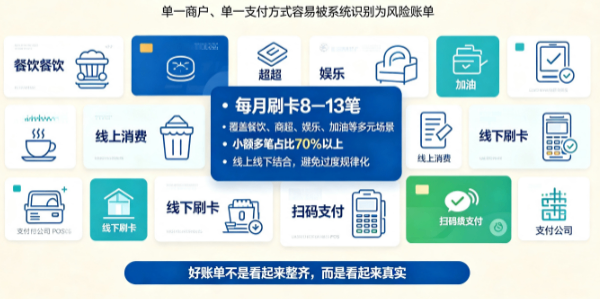
“一机一码”时代,长期在同一商户刷卡必被风控。银行的大数据系统会通过消费场景判断你的消费能力与还款意愿,单一账单会被认定为风险用户。 正确操作:
持有2-3台不同支付公司的POS机轮流使用,搭配立刷的扫码支付功能,丰富支付方式;
每月刷卡8-13笔,覆盖餐饮、商超、娱乐、加油等多元场景,小额多笔占比70%以上;
结合线上消费、真实线下刷卡,让账单像真人消费一样“杂乱无章”,避免规律化。
五、适当分期让利银行:3-6期小额分期提升好感
银行发行信用卡的核心目的是盈利,长期让银行“赚不到钱”,提额会越来越难,甚至可能被降额。 正确操作:
每月偶尔办理3-6期的小额分期,比如分1000元让银行赚点手续费,提升银行对你的“好感度”;
避免月月空卡、长期更低还款或频繁分期,否则会被认定为资金紧张,反而触发风控;
分期金额不宜过大,控制在额度的10%-20%即可,重点在于让银行看到你的“贡献度”。
 热度标签
 热门产品