随着支付行业“一机一户”政策的全面推行,POS机自选商户功能成为历史。这一变化让许多持卡人困惑:新规下如何科学养卡、顺利提额? 本文结合银行风控逻辑,总结16个实用技巧,助你在合规前提下优化信用卡使用,快速提升额度!
一、刷卡频率与金额:打造完美消费画像
刷卡次数:单卡每周≥3次,每月15-20笔,逐步递增更可信。
消费比例:80%中小额(日常消费)+20%大额(如家电、旅游),避免全小额交易。
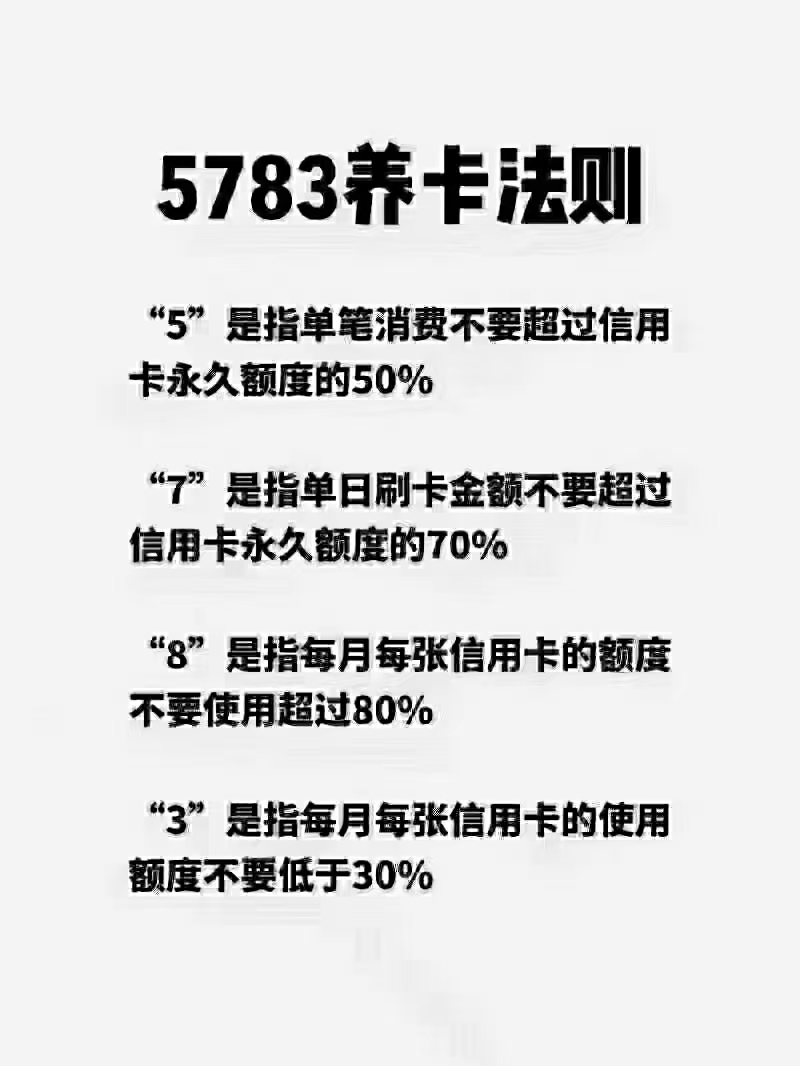
单笔限额:单笔≤额度50%(小额卡除外),避免短时刷空额度。
银行逻辑:稳定且多元的消费记录=高信用评分。
二、刷卡时间与细节:避开风控雷区
每日/每卡间隔:同一张卡每日最多1笔,间隔≥1天;多卡间隔≥30分钟。
黄金时段:早9点-晚9点(商户营业时间),深夜/凌晨交易易触发风控。
金额禁忌:尾数忌0/6/8/9,避免后三位重复(如5222)。
严禁操作:POS机查余额后立即刷卡=高风险行为!
关键提示:模拟真实消费时间,避免“机器刷单”嫌疑。
三、额度管理:让银行主动给你提额
账单日策略:账单日后3天再刷大额,避免“刷爆”嫌疑。
保留余地:保留10%-20%额度,部分银行“刷爆”可提额(需真实消费)。
分期技巧:接受银行小额短期分期邀请(如3期),成本可控。
数据支持:80%用户通过合理分期触发银行提额机制。
四、进阶策略:快速提额的隐藏技巧
用卡时长:持卡≥6个月,稳定消费3个月后申请首提。
临时转固定:非四大行临时额度易转固定,接受邀请并按时还款。
境外消费:出国刷卡消费+返现活动,提额效果显著。
银行“搬砖”:发卡行存定期存款/理财,综合评分立涨。
案例:用户A通过境外消费+存款“搬砖”,3个月提额50%。
五、特殊情况处理:失败后的正确姿势
刷卡失败:先查额度和卡片状态,间隔1小时再试。
冷冻法:长期不提额?暂停用卡1个月或致电客服“威胁销卡”。
新规下养卡提额3大核心原则
合规性:杜绝跳码、套现,交易真实可查。
多样性:覆盖餐饮、商超、旅游等多场景。
长期性:至少6个月周期,急功近利易被风控。
 热度标签
 热门产品