很多人办信用卡是被开卡礼、首年免年费等福利吸引,激活后就随手丢进抽屉,从此不闻不问。在大多数人的认知里:"我没消费,就不会欠银行钱,放着也不会有影响。"
但事实是,长期闲置的睡眠卡是金融领域最隐蔽的"定时炸弹"。银行的风控系统会将这类卡片标记为"低价值授信资产",从年费扣取到额度调整,再到账户注销,每一步都可能悄悄影响你的信用记录和资金安全。
今天我们就来拆解信用卡长期不用的真实后果,教你如何正确处理闲置卡片,避免无心之失毁了征信。
暗藏年费陷阱:最隐蔽的征信杀手
几乎所有信用卡都有明确的年费规则,但很多人办卡时只听了"首年免费""刷满X次免年费"的宣传,根本没细看完整条款。市面上90%以上的信用卡并非终身免年费:
普通卡/金卡:首年免年费,次年需刷满3-6次或消费满额才能减免;
高端白金卡:多为刚性年费(几百到几千元不等),无论是否激活或使用,到期自动扣费;
伪白金卡:看似免年费,实则要求每年刷满指定次数+指定金额才能豁免。
卡片长期闲置不用,就无法达到免年费标准。等到次年账单日,银行会直接扣除年费,而你因为常年不查账单,很可能逾期数月才发现。这种"无消费逾期"是征信报告中最常见的"无心污点",会直接影响你后续房贷、车贷、新信用卡的审批。
注意:根据监管规定,未激活的普通信用卡不得收取年费,但部分高端卡、特殊材质卡(如金属卡)即使未激活也可能收取工本费或年费,办卡时务必仔细阅读条款。
银行主动降额:悄无声息的额度缩水
银行发行信用卡本质是商业行为,通过赚取刷卡手续费、分期利息盈利。对于银行来说,长期不使用的睡眠卡属于"无效授信"——既没有收益贡献,又占用了信贷额度。
在当前银行风控收紧、压降授信的大环境下,睡眠卡是更优先被降额的对象。很多卡友会发现,常年使用的卡片额度稳步上涨,而闲置半年以上的卡片,额度可能直接从几万降到几千,甚至归零。
银行的逻辑很直白:你长期不用卡,说明你没有用卡需求,银行会把额度收回,释放给更活跃的用户。这种降额通常由系统自动完成,没有任何提前通知,等你发现时已经无法挽回。
例外情况:少数高端卡(如刚性年费白金卡)、持卡人在银行有大额存款/理财,或为优质老客户(用卡满5年、从未逾期),可能享受降额豁免政策。
强制注销卡片:备用额度彻底报废
比降额更严重的是,银行会主动清理长期闲置的睡眠卡。目前几乎所有银行都有明确规定:信用卡连续6-12个月零交易、零流水,会被判定为"无效睡眠账户",银行有权直接批量注销。
很多人平时不用卡,等到急用钱、需要周转时才翻出卡片,却发现已经被注销作废,且无法恢复。如果想重新申请,需要重新提交资料、查询征信,资质稍有波动就可能被拒。
误区纠正:信用卡不会因为长期不用自动注销,账户会一直存在。银行主动注销的前提是卡片长期零交易,且无未结清欠款。若有年费逾期未还,债务会持续累积,账户不会自动注销。
隐形风险叠加:睡眠卡的其他危害
除了年费、降额、注销三大核心问题,长期闲置的信用卡还可能引发一系列隐性风险:
征信评分拉低:征信报告上的账户数量并非越多越好,大量睡眠卡会让银行认为你"账户管理混乱",影响后续办卡、办贷审批;
盗刷风险:长期不用的卡片容易被遗忘,一旦丢失或信息泄露,你可能无法及时发现异常交易;
提额受阻:名下多张卡片活跃度两极分化,银行会判定你"用卡习惯杂乱",间接影响常用卡片的提额进度;
权益浪费:很多信用卡提供积分兑换、返现、航空里程等福利,长期不用等于白白错过这些权益。
睡眠卡正确处理指南:留卡必用,不用必销
面对闲置信用卡,最稳妥的处理方式分为两种情况:
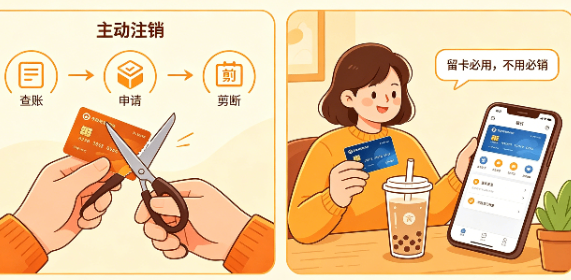
确定不再使用:主动注销
步骤一:先通过银行APP或客服查询账户是否有欠款或溢缴款,如有欠款需还清,溢缴款可提现或转入储蓄卡;
步骤二:拨打银行客服电话或通过APP申请注销,确认注销成功后,剪断信用卡磁条/芯片,防止信息泄露;
步骤三:注销后1-2个月,再次通过征信报告确认账户已注销,避免遗留风险。
留作备用:保持低频次活跃
每月进行1-2笔小额消费(如充话费、买奶茶),保持卡片活跃度,避免被判定为睡眠卡;
定期登录银行APP查看账单,确保及时缴纳年费(若需),避免逾期;
关注银行的用卡活动,偶尔参与既能免年费,还能享受积分、返现等福利。
 热度标签
 热门产品